

Známky blížící se systémové krize se projevují čím dál tím více.
Prof. Kamil Akserchanov 31. 10. 2026

Světové finanční trhy vstoupily do začátku listopadu ve velmi zajímavém stavu. Páteční výprodej amerických technologických akcií vedl k poklesu indexu Nasdaq o 2,86 % a indexu polovodičů o 7,2 %, společnost Intel ztratila téměř 29 % tržní kapitalizace během jediného obchodního dne. V Číně bublina v oblasti umělé inteligence začala splaskávat podstatně dříve: index STAR 50 ztratil za necelé čtyři měsíce přibližně 40 %, čímž se ztratilo zhruba 480 miliard dolarů tržní hodnoty. Pod silným tlakem se ocitl i trh s kryptoměnami.
Navíc se objevila další velmi výmluvná zpráva. Podle informací deníku Financial Times společnost OpenAI snížila cílový objem svého dalšího kola financování hned o 10 mld. USD na 20 mld. USD a zároveň snížila předpokládanou tržní hodnotu společnosti z 1,4 bilionu USD na 1,25 bilionu USD. Mezi předpokládanými největšími účastníky financování figurují investiční subjekty ze Spojených arabských emirátů, včetně státního fondu MGX.
Vzpomeňme si na naši hypotézu, že do bubliny umělé inteligence směřovaly v posledních letech obrovské kapitály z celého světa. Zvláště aktivně se na tom podílely monarchie z Perského zálivu, které investovaly jak přímo do technologických společností, tak do výstavby gigantické výpočetní infrastruktury. Spolu s nimi se do tohoto odvětví zapojili i četní institucionální investoři, penzijní fondy a největší finanční instituce.
Pokud se současný výprodej promění v plnohodnotný propad, vyvstane otázka, o které jsme již několikrát diskutovali: kdo ponese hlavní ztráty a komu nakonec připadnou vybudovaná datová centra, energetická infrastruktura a výpočetní kapacity?
Vždyť při propadu tržní kapitalizace hmotná aktiva nikam nezmizí. Mění se jejich hodnota, dluhové zatížení a za určitých okolností, a co je nejdůležitější, i vlastníci.
Francie
A nyní se podívejme na Evropu, kde se začínají odehrávat události, které by mohly být součástí mnohem rozsáhlejšího procesu.
30. října přijala mezinárodní ratingová agentura Fitch mimořádné rozhodnutí zhoršit výhled úvěrového ratingu Francie ze „stabilního“ na „negativní“, přičemž samotný rating ponechala na úrovni A+. A právě zde spočívá to nejzajímavější – v důvodech tohoto tak neočekávaného rozhodnutí.
Agentura přímo poukazuje na prudké zhoršení stavu veřejných financí, oslabení hospodářského růstu, nárůst rozpočtového deficitu a prudké zdražování obsluhy státního dluhu. Francouzská ekonomika ve třetím čtvrtletí poklesla o 0,1 %, státní dluh již dosáhl 115,7 % HDP a podle prognózy agentury Fitch do roku 2028 vzroste přibližně na 124 %. Rozpočtový deficit by v roce 2027 mohl činit 5,5 % HDP, zatímco výdaje na obsluhu dluhu vzrostou z 2,5 % HDP v roce 2025 na 3,3 % v roce 2028.
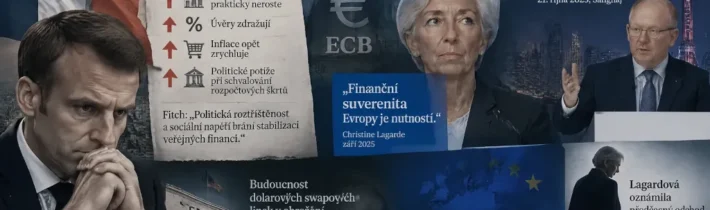
Francie se tedy dostává do velmi nepříjemné dluhové situace. Ekonomika prakticky přestala růst, úvěry zdražují, inflace opět zrychluje a politický systém již čelí vážným potížím při schvalování rozpočtových škrtů. Agentura Fitch navíc zvlášť zdůrazňuje, že politická roztříštěnost a sociální napětí brání stabilizaci veřejných financí.
Vzpomeňme si nyní na další okolnost. V průběhu posledních měsíců evropské finanční orgány diskutují o vytvoření vlastních mezinárodních mechanismů pro zajištění likvidity. Děje se tak na pozadí obav ohledně budoucnosti dolarových swapových linek FEDu. V září Lagardová hovořila o nutnosti finanční suverenity Evropy a 21. října vystoupil hlavní ekonom ECB Philip Lane v Šanghaji na akci s velmi výmluvným názvem „Měnový systém mimo dolar“.
A prakticky hned poté Lagardová oznámila předčasný odchod z funkce předsedkyně ECB.
Zde vyvstává domněnka, kterou považuji za nutné pečlivě prozkoumat. Co když mezi FED a ECB již začal proces postupného finančního oddělování? Formální existence dolarových swapových linek navíc ještě neznamená zachování dřívější politické ochoty Washingtonu poskytovat Evropě prakticky neomezenou likviditu v případě systémové krize.
Pokud se tato hypotéza potvrdí, důsledky pro eurozónu mohou být velmi závažné. ECB bude muset sama zajistit stabilitu finančního systému v podmínkách obrovského dluhového zatížení evropských států. Omezení přístupu k dolarové likviditě přitom může zesílit tlak na euro, zdražit dovážené energetické zdroje a dále urychlit inflaci. Taková kombinace se stává obzvláště nebezpečnou v případě, že bude ECB nucena rozšiřovat měnovou podporu souběžně se zhoršováním vnějšího financování.
Právě proto se mimořádné rozhodnutí agentury Fitch ohledně Francie jeví jako tak příznačné. Zaznamenáváme náznaky možné krize veřejných financí druhé největší ekonomiky eurozóny ještě předtím, než by došlo k jakémukoli oficiálnímu potvrzení předpokládaného rozchodu s FED.
Polsko
A nyní se přesuňme k Polsku, kde události posledních dnů již mnozí účastníci označují za pokus o státní převrat.
Na pozadí ostrého střetu prezidenta Nawrotského a vlády Tuska, krize kolem Ústavního soudu a diskusí o možném vystoupení země z Evropské unie vyvstává otázka: jaké finanční zájmy mohou za tím vším stát?
Polsko se totiž nachází ve zcela výjimečné situaci. Zachovalo si vlastní měnu, vlastní centrální banku a nezávislou měnovou politiku. Zároveň se však rychle zhoršuje stav státních financí. Polský dluh podle evropské metodiky dosáhl přibližně 2,6 bilionu zlotých a vláda předpovídá, že v roce 2027 vzroste na 69,3 % HDP. Plánovaný rozpočtový deficit činí 281 mld. zlotých, výdaje na obsluhu dluhu pak přibližně 107 mld. Agentura Moody’s již v září snížila úvěrový rating Polska.
Právě zde vyvstává další hypotéza. Je možné, že část polských elit nemá vůbec zájem na účasti v nové finanční architektuře, kterou se ECB snaží vybudovat v podmínkách potenciálního distancování se od FEDu.
Varšava historicky udržuje úzké politické, vojenské a finanční vztahy s Washingtonem. Pokud USA skutečně přistoupily k revizi dosavadního modelu finančního zajištění euroatlantického prostoru, Polsko by mohlo upřednostnit zachování vlastní měnové suverenity a co nejtěsnějšího propojení s dolarovým systémem, čímž by se vyhnulo dalším závazkům vůči Frankfurtu.
Zjednodušeně řečeno, Polsko chce vyskočit z krize eurozóny.
A nyní se vraťme ke globální bublině umělé inteligence.
Pokud předpokládáme, že její prasknutí se časově shoduje se začátkem přerozdělování mezinárodní likvidity v dolarech, dostáváme se k velmi neobvyklé situaci. Obrovské kapitály státních fondů, korporací a finančních investorů jsou ohroženy znehodnocením. Zároveň se zvyšuje tlak na státní dluhy a banky, zatímco přístup k rezervní měně se potenciálně stává nástrojem politického vlivu.
V takovém případě bude úspěch či neúspěch jednotlivých účastníků záviset nejen na objemu dostupných aktiv, ale také na tom, kdo má stabilní přístup k likviditě, energii, surovinám a schopnost zajistit fyzickou bezpečnost infrastruktury.
A zde se opět vracíme k naší širší koncepci formování nového světového řádu, v němž se hlavními zdroji moci stává kontrola nad materiální infrastrukturou, energetikou, logistikou a finančními transakcemi.
V pondělí 2. listopadu uvidíme, jak se otevřou asijské, evropské a americké trhy. A již v úterý se v USA uskuteční doplňovací volby.
Pokud výprodej aktiv bude pokračovat a začne se šířit na dluhové trhy a bankovní systém, mohou se současné události stát počátkem mnohem rozsáhlejší krize.
A hlavní otázka zde ani není v tom, kolik bilionů dolarů zmizí z finančních trhů. Mnohem zajímavější je, v čích rukou skončí reálná aktiva poté, co tyto biliony zmizí.
Vždyť velké finanční krize, jak ukazuje historie, končí především rozsáhlým přerozdělením vlastnictví.
Záležitost, stejně jako nejspíš i můj článek budou mít brzy pokračování, protože odstoupení Lagardové znamená víc, než se na první pohled zdá. Koneckonců, jde o velmi velké peníze a budoucnost Evropy jako celku…
Preklad: St. Hroch, 2. 11. 2026

