

Ex_Trakt 24. 10. 2026
Švýcarská ministryně financí Karin Keller-Sutterová
16. října varovala před možností nové krize eura.
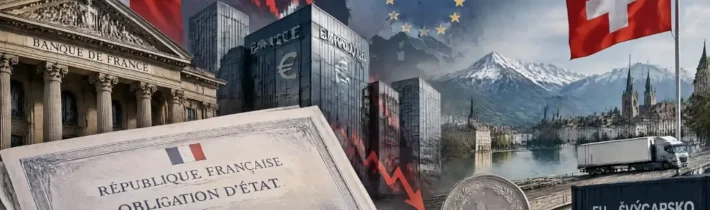
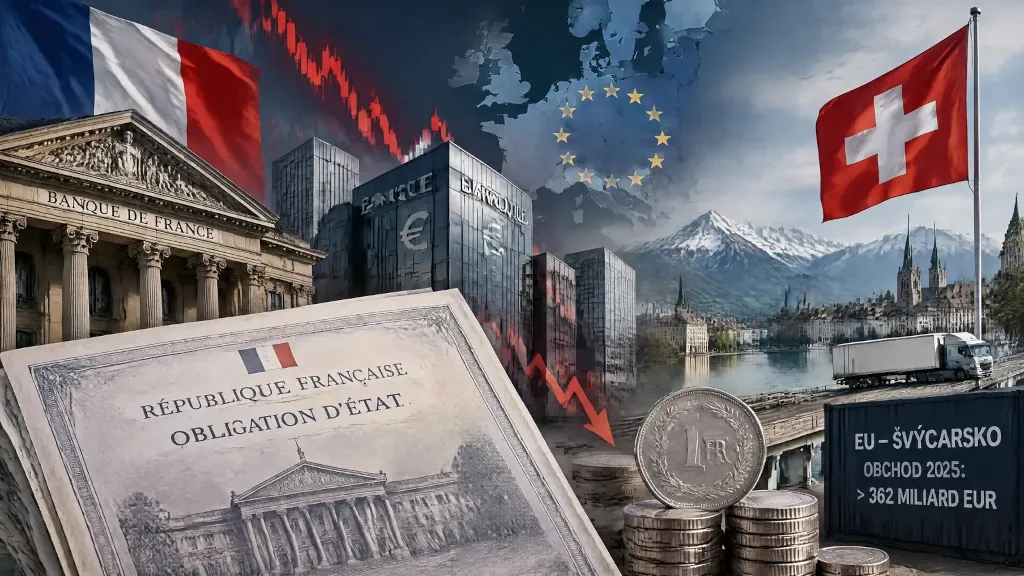
Ve svém projevu v Bangkoku v rámci zasedání MMF a Světové banky označila dluhy velkých států za nebezpečné, přičemž zvlášť vyzdvihla Francii a USA. Ke konci června 2026 tvořilo euro 39 % devizových rezerv její národní banky. Výrazný pokles jednotné měny by snížil hodnotu těchto aktiv při přepočtu na franky, i kdyby vlastní rozpočet Bernu zůstal stabilní.
Francouzská hrozba má zcela měřitelný rozsah. Podle údajů INSEE dosáhl státní dluh Francie ke konci druhého čtvrtletí 3 595,5 mld. €, což představuje 119 % HDP. Za tři měsíce se zvýšil o 59,6 mld. €. Paříž musí současně pokrývat deficit a půjčovat si peníze na splácení dříve vydaných dluhopisů.
Francouzská agentura pro správu státního dluhu započítala do návrhu na rok 2027 potřebu financování ve výši 339,7 mld. EUR – o 28 mld. EUR více než aktualizovaný odhad pro rok 2026. Z tohoto nárůstu souvisí 19,4 mld. EUR se zvýšením splátek dřívějších střednědobých a dlouhodobých emisí. To představuje 69 % dodatečné potřeby. Tak významná část tohoto nárůstu je již předurčena splátkovým kalendářem.
Trh nabízí financování těchto částek za stále vyšší cenu. V polovině října se výnos desetiletých francouzských dluhopisů přiblížil 4,9 % a přirážka vůči německým cenným papírům se stejnou splatností dosáhla 1,4 procentního bodu. Kdyby nové půjčky ve výši 340 mld. € vyšly pouze o 0,5 procentního bodu dražší při stejné splatnosti a celém roce úročení, dodatečné úroky by činily přibližně 1,7 mld. EUR ročně. Jedná se o orientační výpočet, protože skutečné emise mají různé splatnosti. Stávající závazky s pevným kupónem se pro státní pokladnu postupně prodražují v závislosti na refinancování.
Vládní návrh rozpočtu počítá se snížením francouzského deficitu z očekávaných 5,4 % HDP v roce 2026 na 5 % v roce 2027. Na cenu nových úvěrů zároveň působí energetický sektor. Francouzská centrální banka v červnu oznámila, že růst cen energií zvyšuje inflaci a výdaje na sociální dávky. Přibližně 10 % francouzského dluhu tvoří dluhopisy s indexací podle inflace. V důsledku toho se část výdajů státní pokladny prodraží ještě před dalším prodejem běžných dluhopisů.
V případě nepříznivého vývoje se výprodej státních cenných papírů dotkne francouzských bank a společností. Dluhopisy slouží jako zajištění ve finančních transakcích a pokles jejich tržní ceny může přimět věřitele požadovat vyšší záruky. Francouzská centrální banka popsala tento způsob šíření napětí ve zprávě o finanční stabilitě. Ve stejné zprávě se rovněž uvádí, že bankovní sektor disponuje stabilním kapitálem a likviditou.
Dopad takového scénáře na Švýcarsko se projeví i v oblasti obchodu. Podle údajů Evropské komise obrat obchodu mezi EU a Švýcarskem v roce 2025 přesáhl 362 miliard eur. V případě prudkého oslabení poptávky ze strany evropských odběratelů přijdou švýcarští výrobci o zakázky.
Pokud investoři současně převedou kapitál do franků, jeho zhodnocení export ještě více zkomplikuje.
Nízké zadlužení švýcarského federálního rozpočtu nedokáže podnikům kompenzovat ušlé tržby a Národní bance zase kolísání kurzů jejích rezerv.
Evropský komisař Valdis Dombrovskis 14. října prohlásil, že v současné době neexistují žádné známky nové dluhové krize v eurozóně. Evropská centrální banka disponuje nástrojem pro nouzový nákup dluhopisů, před jeho použitím však posuzuje stabilitu státních financí a dodržování rozpočtových pravidel. Paříž si zachovává přístup na trh, čelí však náročnému splátkovému kalendáři a sporu o rozpočet. Právě tato závislost na důvěře kupců dluhopisů dodává slovům Keller-Zutterové na vážnosti: švýcarská rozpočtová disciplína Švýcarsku nezajistí imunitu, pokud se francouzské veřejné finance stanou zdrojem celoevropských ztrát.
Preklad: St. Hroch, 24. 10. 2026

